
Texto de Nicole Ribeiro, aluna de Jornalismo da UFPR
Sob orientação de Rogerio Galindo
Uma denúncia levada ao Tribunal de Contas do Estado (TCE) mostra que, ao mesmo tempo em que uma empresa ligada ao Banco Master era investigada por supostos descontos não autorizados na folha do funcionalismo paranaense, o governo do Paraná, na gestão Ratinho Jr (PSD), estava autorizando uma segunda empresa associada a Daniel Vorcaro a fazer o mesmo serviço de empréstimos consignados.
A denúncia ainda não foi julgada pelo tribunal. O conselheiro Fábio Camargo pediu uma decisão cautelar, mas o processo está parado devido a um pedido de vistas do conselheiro Ivan Bonilha.
A cronologia da ligação entre o governo de Ratinho e as empresas ligadas ao Master pode ser explicada a partir de 2019 quando, no primeiro ano do governo Ratinho, a Secretaria da Administração, responsável pela folha de pagamento dos servidores, abriu processo administrativo para averiguar descontos de R$ 9,90 feitos supostamente sem autorização dos funcionários em 2018 por Cartão Vida Paraná, operado pela Mettacard. O caso, em tese, lembra o processo de descontos indevidos feitos no pagamento de aposentados do INSS.
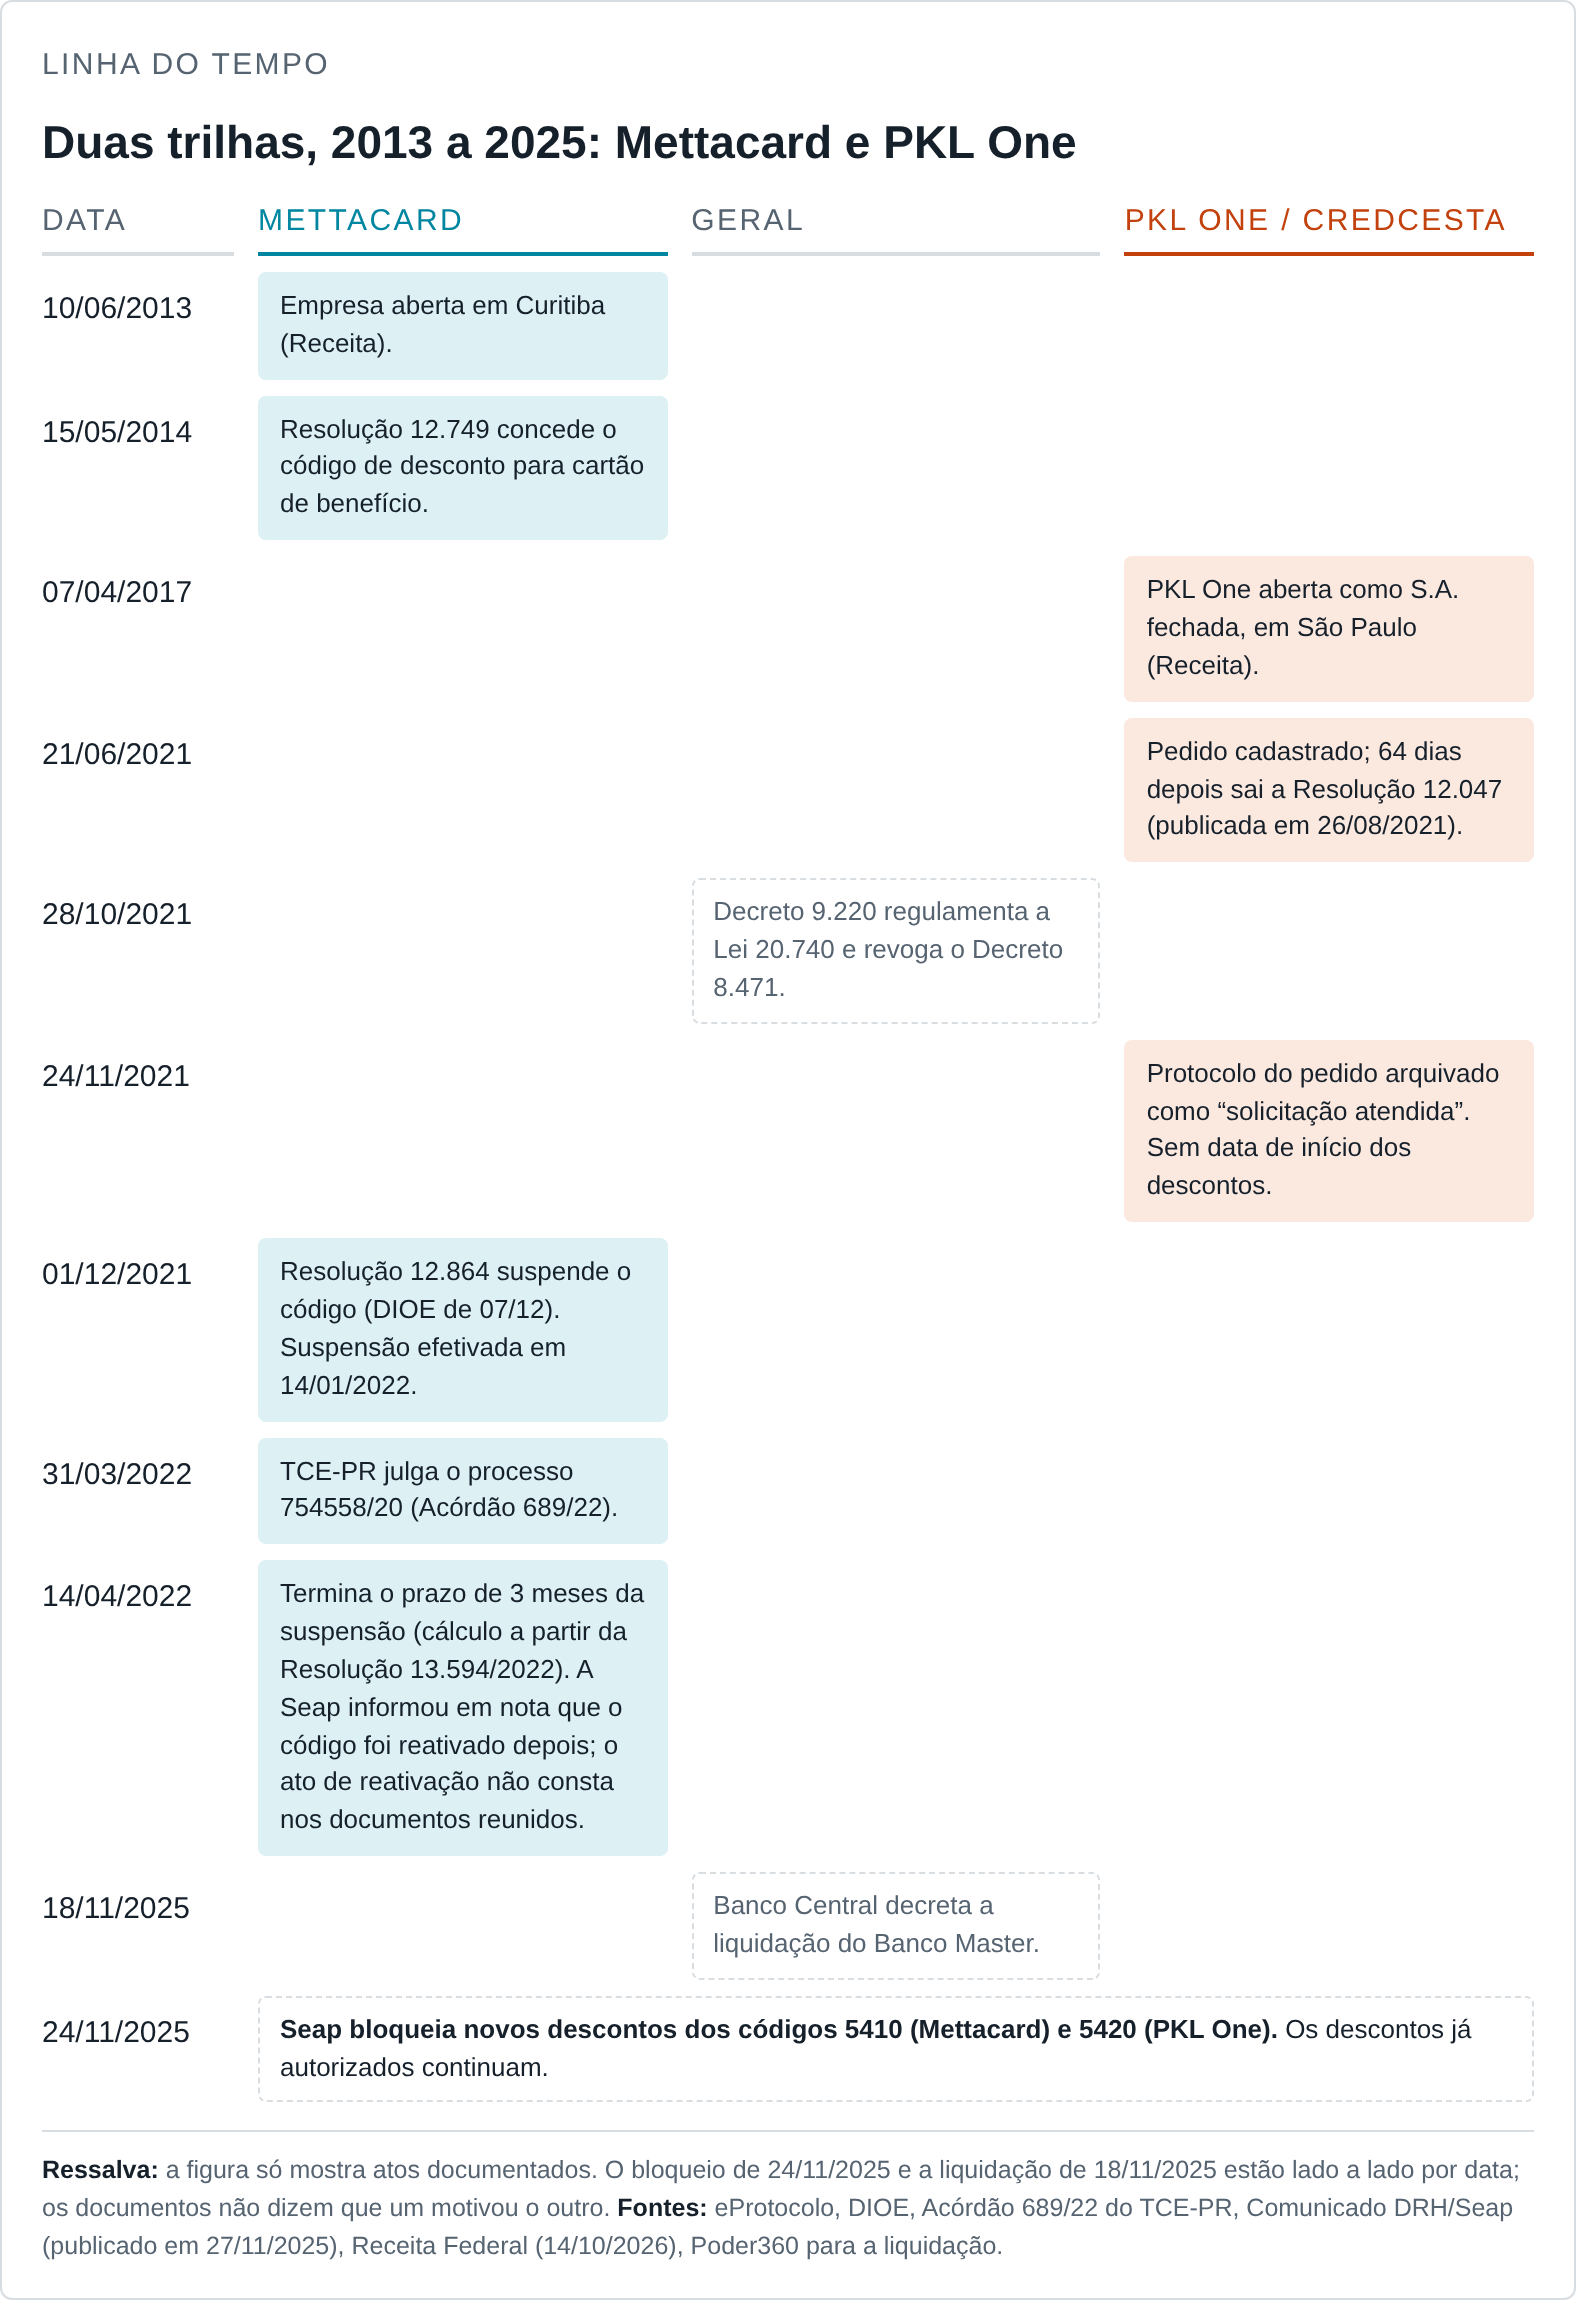
Dois anos depois do início das investigações, o código usado pelo Cartão Vida Paraná para fazer os descontos foi suspenso pela Resolução 12.864/2021, de 1º de dezembro de 2021. Em 2022, segundo o Acórdão 689/22 do TCE-PR, o tribunal ressalvou os descontos, que somaram R$ 697.870,90. Em nota, a Secretaria da Administração informou que o código foi reativado posteriormente e que a devolução dos valores foi cumprida.
A Mettacard não era a única empresa associada ao banco de Daniel Vorcaro a fazer descontos de funcionários do Governo do Paraná via consignado. O CredCesta, igualmente ligado ao Master, também operava no estado. Ambas as empresas só deixariam de fazer novos empréstimos e descontos definitivamente em novembro de 2025, quando o escândalo do Master, considerado o maior da história das instituições financeiras do Brasil veio à tona e o banco acabou liquidado pelo Banco Central.
Em 24 de novembro de 2025, tanto o CredCesta quanto o Mettacard ficaram impedidos de fazer novos descontos nos holerites. O comunicado da Secretaria da Administração e da Previdência (Seap) falava em “bloqueio preventivo, em razão da comunicação de suspensão temporária das operações, aguardando posicionamento do Banco Central”. O texto, porém, não citava o Banco Master, que havia sido liquidado seis dias antes, em 18 de novembro.
O bloqueio entrou em vigor no dia 24, mas o comunicado só foi publicado no site da Paranaprevidência em 27 de novembro. Dois dias depois, em 29 de novembro, o Plural noticiou que as duas empresas estavam ligadas ao Master.
Entra em cena a PKL
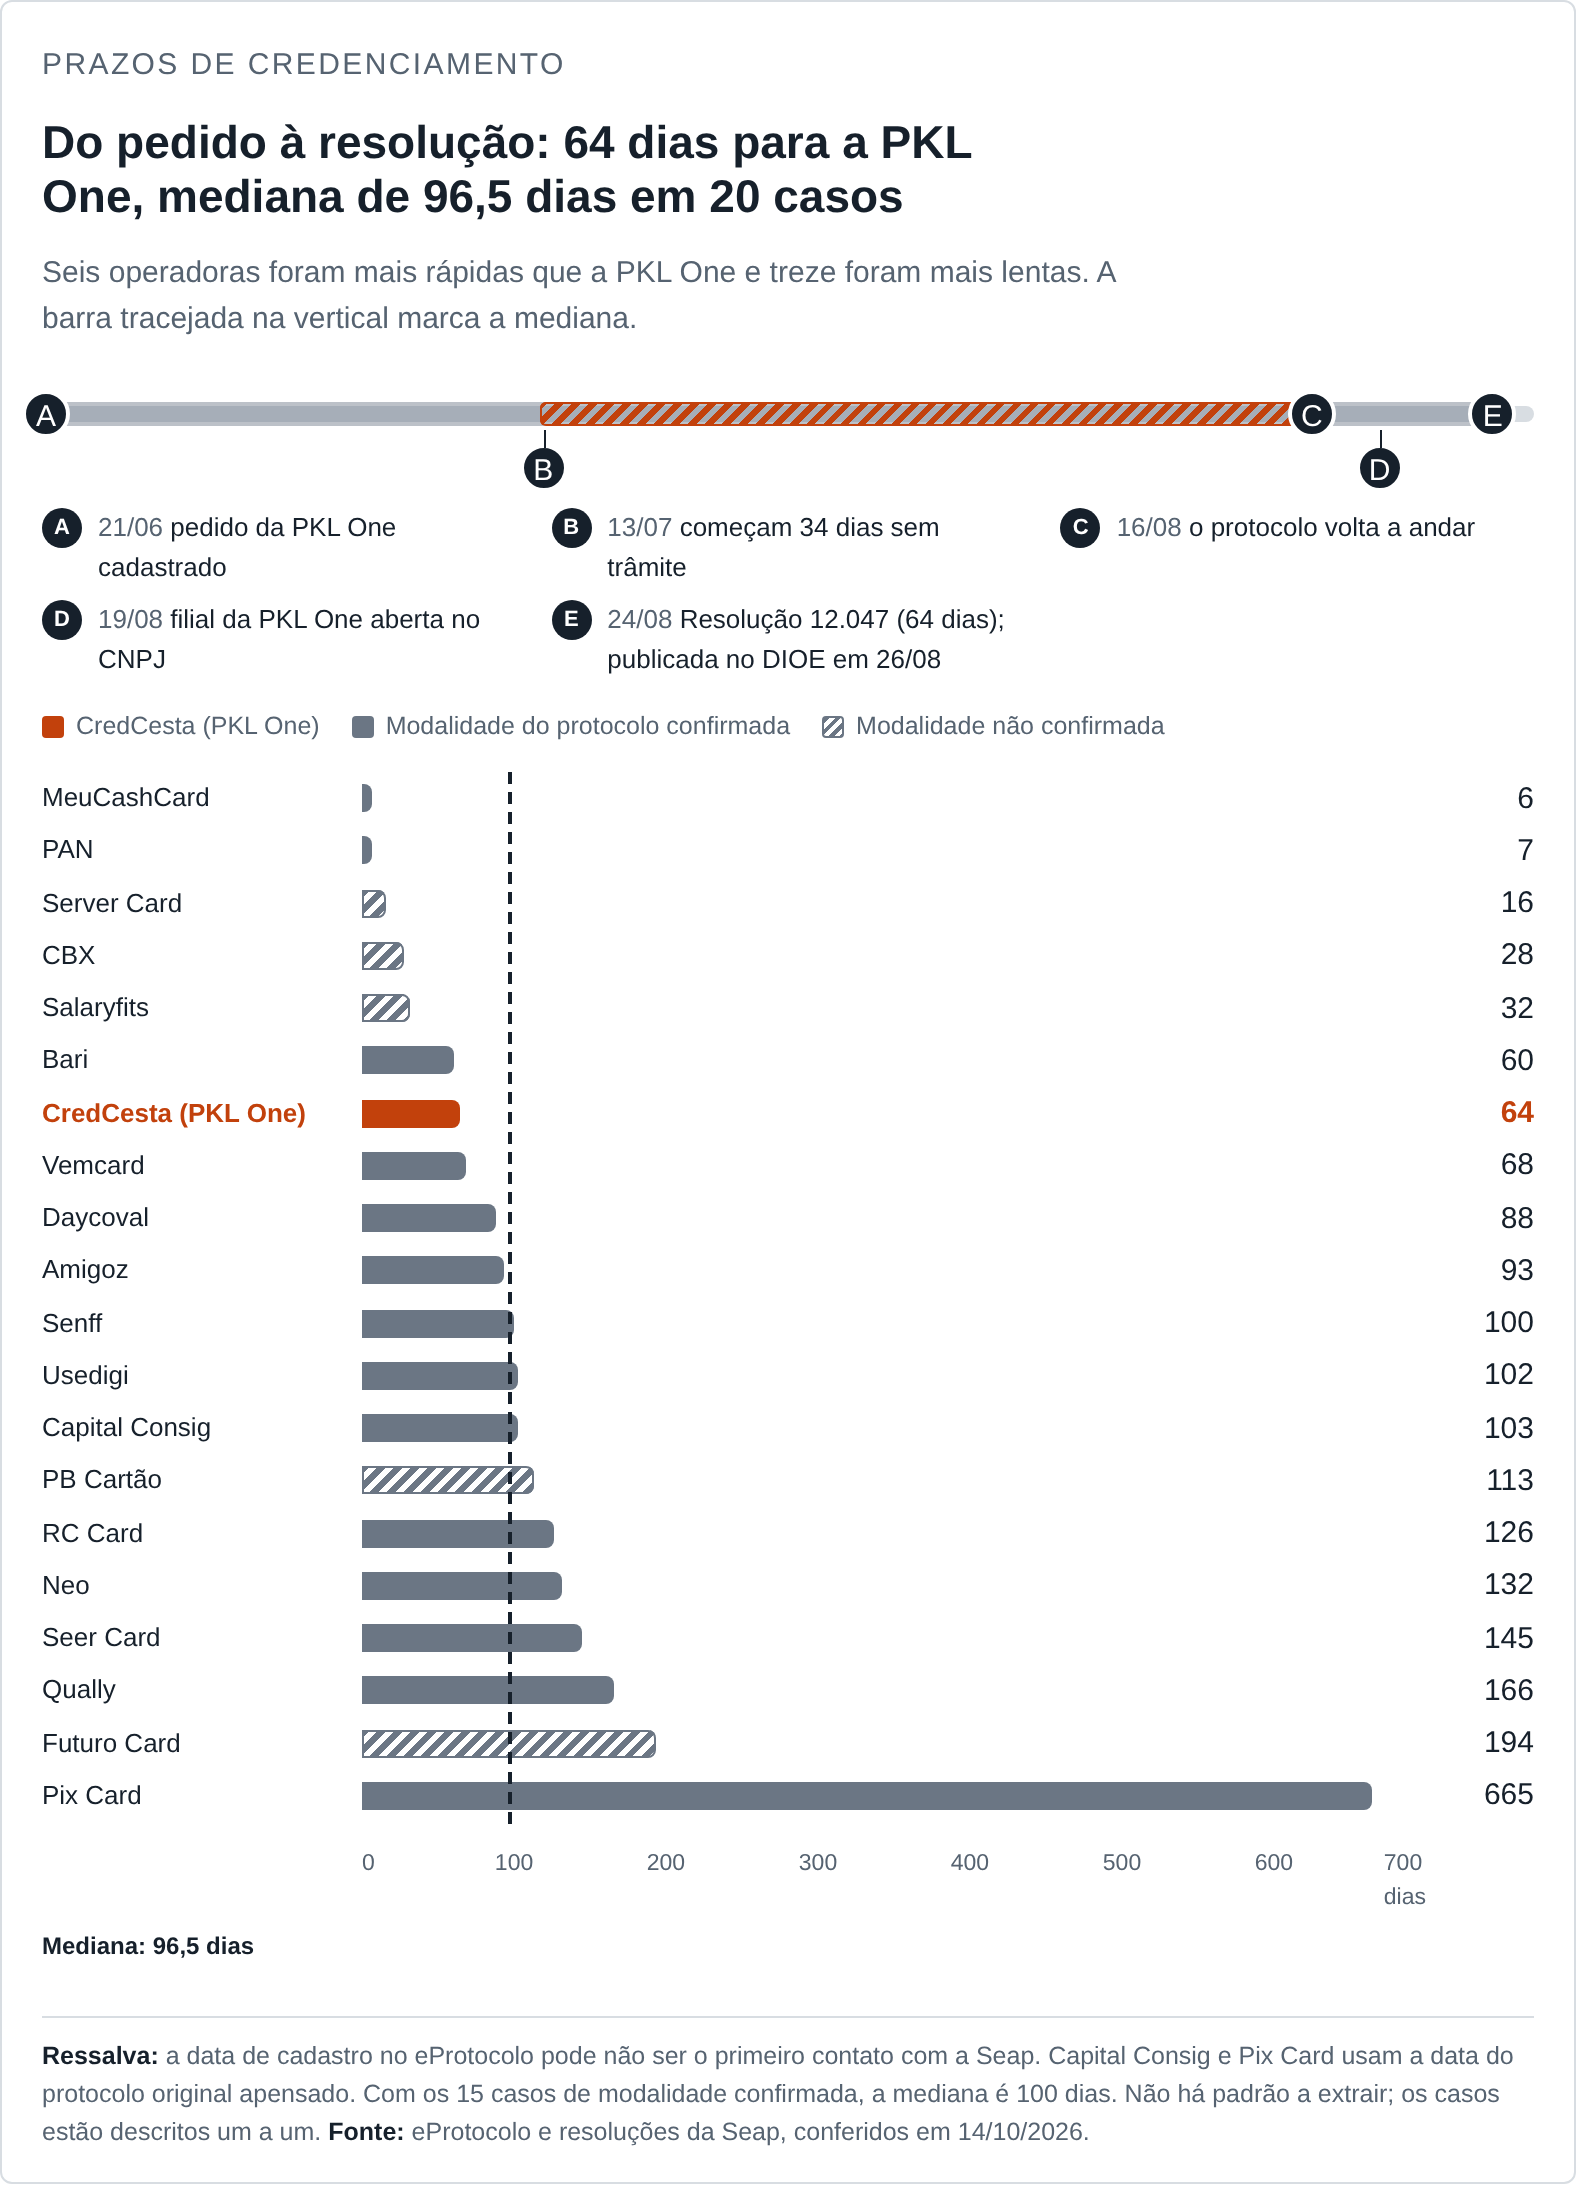
A denúncia apresentada ao TCE pede que o órgão apure como ocorreu o credenciamento da PKL One, empresa também ligada ao Master, em agosto de 2021, justamente quando o Cartão Vida estava prestes a ser descredenciado. A documentação que chegou ao tribunal aponta “celeridade atípica” no credenciamento: passaram-se apenas cinco dias entre a abertura da filial da empresa em Curitiba e a data da resolução que lhe deu o código de desconto, publicada dois dias depoi. O sistema de protocolos do Estado mostra uma história mais longa: o pedido da empresa tramitava desde 21 de junho, 64 dias antes da resolução.
A Lei estadual nº 20.740, de 2021, limita esse conjunto de descontos e consignações a 70% da remuneração do servidor. Já o Decreto Estadual nº 9.220, que regulamenta essa lei, define as regras para as consignações facultativas que o servidor escolhe, impondo como limite padrão 50% do salário, sendo 10% de uso exclusivo para o cartão de benefício consignado.
A denúncia levada ao TCE cita ainda documentos da Receita Federal enviados à CPI do Crime Organizado do Senado, tornados públicos em 8 de abril de 2026, que indicam repasses de cerca de R$ 24 milhões do Master, entre 2022 e 2025, a duas empresas da família do governador Ratinho Junior (PSD). À Folha de S.Paulo, o Grupo Massa respondeu que construiu “uma trajetória pautada por práticas amplamente reconhecidas pelo mercado, incluindo campanhas publicitárias e parcerias com diversas marcas e empresas”.
Segundo a denúncia, que apresenta reportagens publicadas pela imprensa, o apresentador Carlos Roberto Massa, o Ratinho, pai do governador, passou a divulgar o CredCesta depois do marco normativo de 2021. A informação aparece na própria reportagem do Plural de 8 de abril, que diz que Ratinho “atuou como garoto propaganda do CredCesta”. Para a denúncia, o dado tem uma “leitura bilateral”: pode corroborar a versão de que os pagamentos foram por serviços de mídia ou mostrar que a família promovia o produto de uma empresa que o Estado havia habilitado.
Questionado pelo Plural sobre os repasses, o governador Ratinho Junior respondeu que se tratava de “contratos de publicidade, como tem outras dezenas de contratos que acontecem todos os dias”.
Duas empresas, uma pergunta
A Mettacard foi credenciada pela Resolução 12.749/2014, cinco anos antes da data em que a Receita registra a entrada do Banco Master na sociedade, em 12 de setembro de 2019. O Master permanece nas fotografias da base da Receita de 23 de novembro de 2021 a 12 de maio de 2022. A partir de junho de 2022, a base mostra fundos de investimento como sócios (hoje, o Orion FIP). Não é possível identificar quem são seus cotistas.
No caso da PKL One, que operava o CredCesta, a empresa abriu uma filial em Curitiba em 19 de agosto de 2021 e a Resolução 12.047, de 24 de agosto, deu-lhe o código de desconto 5420. Em consulta ao sistema de protocolos, é possível verificar que o pedido foi cadastrado em 21 de junho, ficou 34 dias sem andamento, de 13 de julho a 16 de agosto, e foi atendido 64 dias depois do cadastro. Para fins de comparação, a mediana dos 20 pedidos analisados pelo Plural é de 96,5 dias, e a própria Seap diz que a análise leva, em média, de 60 a 120 dias.
O Plural também apurou que a empresa foi aberta em 7 de abril de 2017 e tem Andrea Lima Novaes como diretora desde 7 de maio de 2018, segundo dados da Receita. O Diamond FIP, que tem como cotistas dois fundos (Fortress e Gardenia), aparece como acionista da PKL One em ata de 2018 e na carteira de 2019. Já os donos finais desses fundos não constam nos documentos públicos.
Em relação aos balanços da PKL One, os dados mostram conta e aplicações no Banco Máxima (que deu origem ao Master) entre 2018 e 2021 e, em 2022, “créditos de convênios – agente Banco Master”. Isso prova relação bancária e operacional. Em 23 de fevereiro de 2023, a PKL One e a Diamond tornaram-se sócias da Oandlig Participações, e os documentos atuais não ligam a Oandlig ao Master.
Fica uma lacuna operacional: não há documento público que mostre quem controlava a PKL One em agosto de 2021, nem quando começou a ligação com o Master. Se a PKL One já fosse ligada ao banco naquele mês, o Estado teria, ao mesmo tempo, duas operadoras ligadas ao Master habilitadas a descontar na folha: a Mettacard, com código ativo até a suspensão de dezembro de 2021, e a PKL One. Se a hipótese for comprovada, a pergunta que fica é se o Estado sabia dessas ligações.
Quem passou pelo filtro da Seap: 15 de 23 estão fora das listas do Banco Central
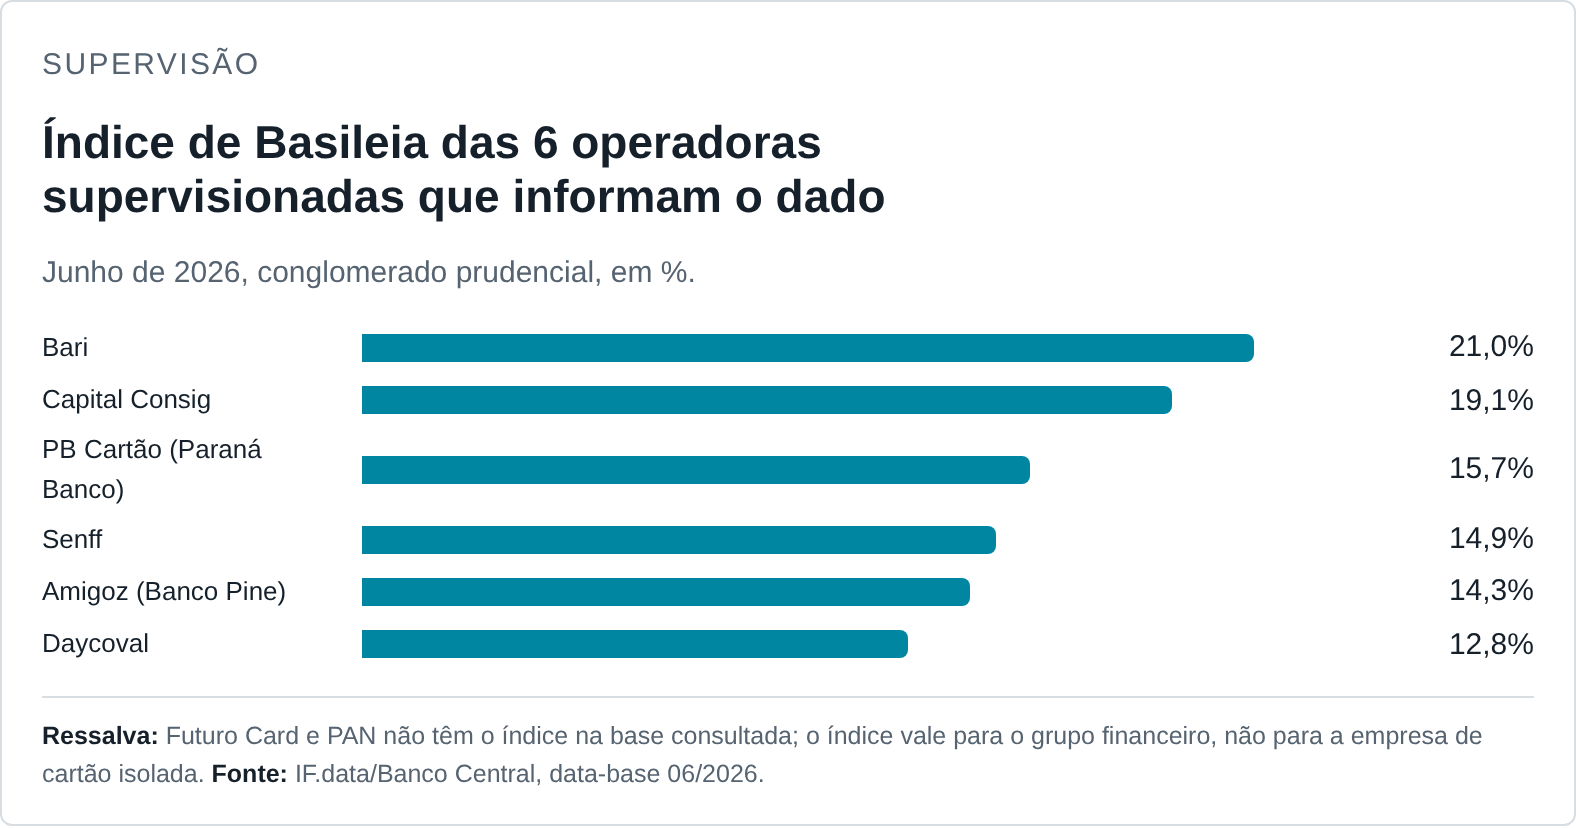
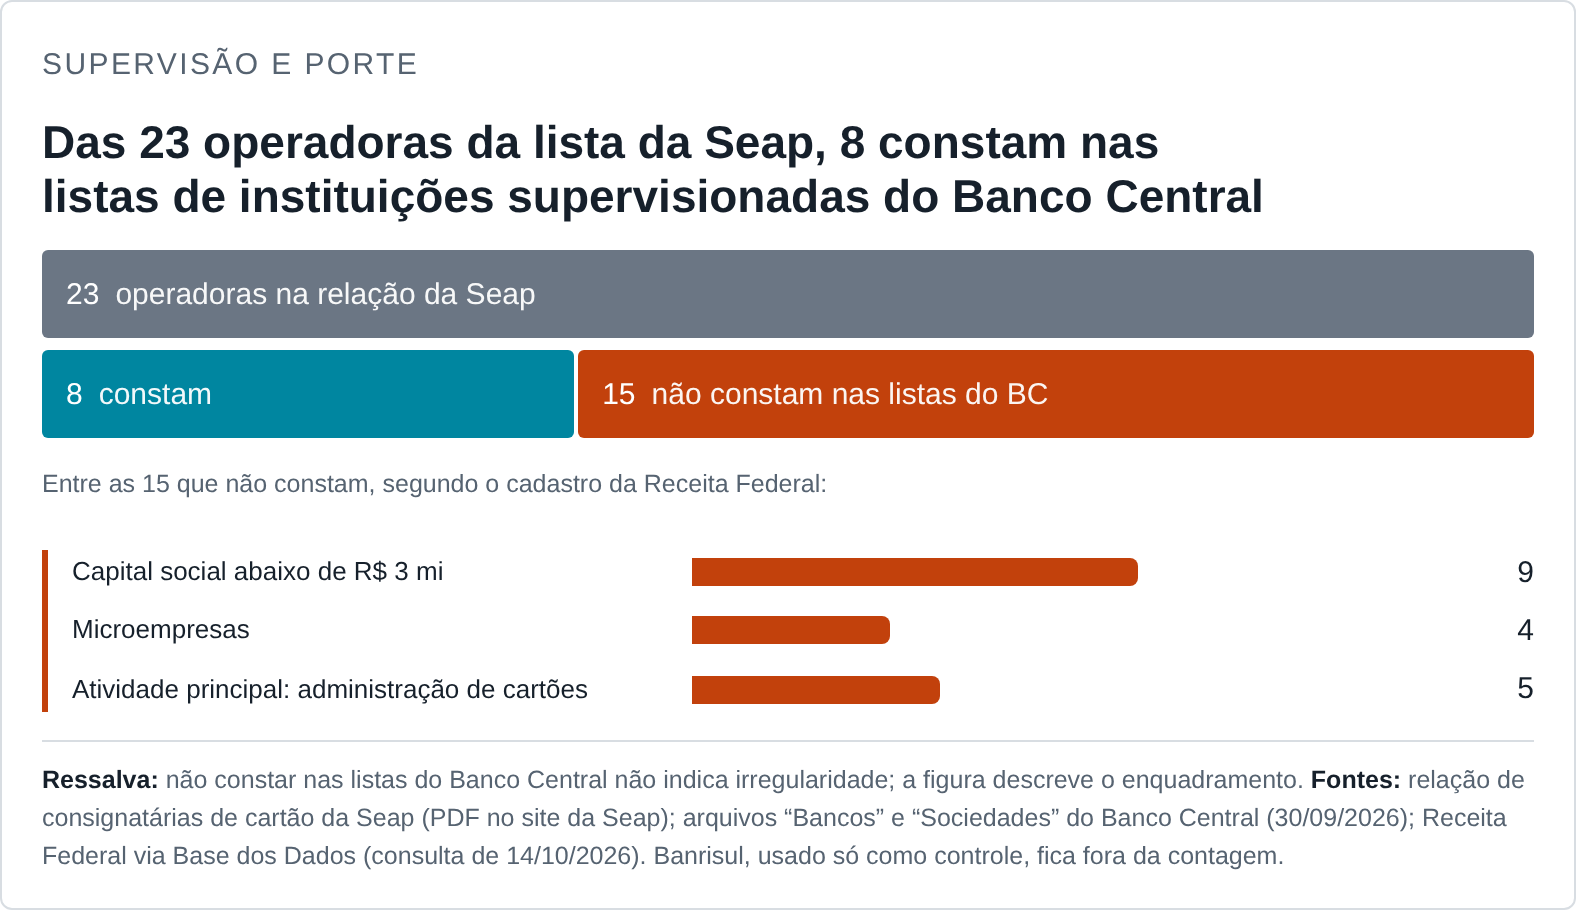
Em setembro de 2026, a Seap publicou uma relação das consignatárias de cartão de benefício, com 23 empresas. O Plural consultou o portal do Banco Central e verificou que somente oito dessas empresas aparecem nas listas de bancos e de sociedades de crédito supervisionados pelo BC em setembro de 2026: Bari, Capital Consig, Amigoz (do Banco Pine), Daycoval, Futuro Card, PAN, PB Cartão e Senff.
Seis dessas oito têm o índice de Basileia divulgado – indicador que mostra quanto capital próprio uma instituição financeira tem em relação aos riscos que assume. O índice é calculado para o grupo financeiro inteiro, e não só para a empresa de cartão. Em junho de 2026, os índices iam de 12,8% a 21,0%. Já a Futuro Card não tem o índice informado, e o PAN não aparece com linha própria na tabela do BC.
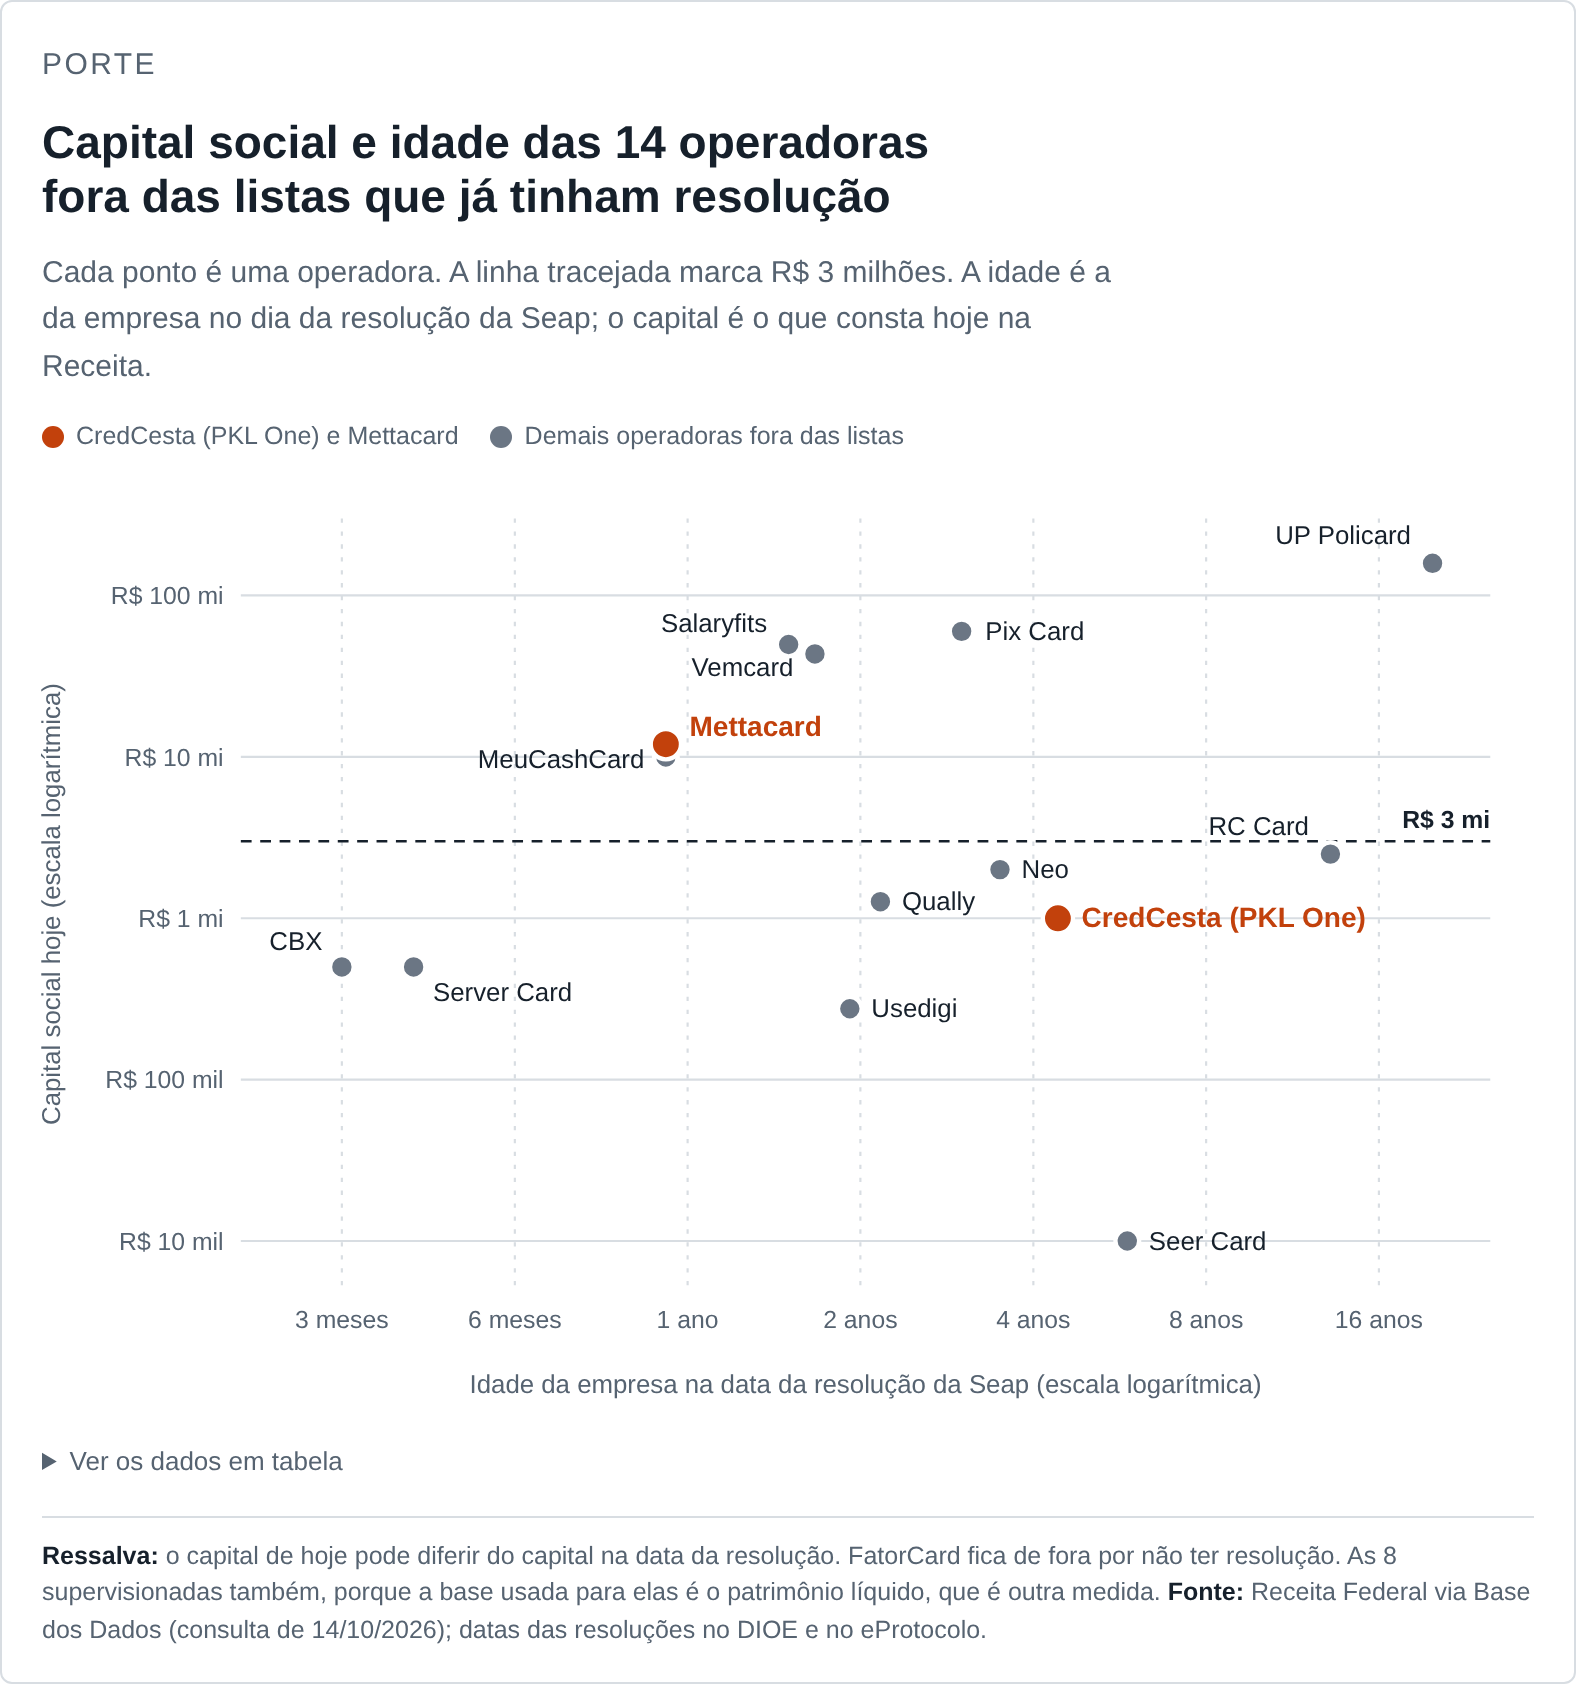
As outras 15 não constam em nenhuma dessas listas. Pelos dados extraídos da Receita Federal, o capital social – o valor que os sócios declaram, não o dinheiro que a empresa tem – registrado dessas 15 vai de R$ 10 mil (Seer Card) a R$ 158 milhões (UP Policard). Nove têm menos de R$ 3 milhões, entre elas a PKL One, que é uma holding com capital de R$ 1.000.100. Quatro são microempresas: Seer Card, Usedigi, CBX e Server Card. Em relação à administração de cartões como atividade principal, somente cinco têm esse cadastro na Receita: FatorCard, CBX, Neo, Mettacard e Vemcard. As demais registram atividades como consultoria, software, cobrança e, no caso da Qually, atendimento médico.
Várias dessas empresas eram consideradas jovens quando foram habilitadas. Na data da resolução da Seap, a CBX tinha 104 dias de abertura, a Server Card tinha 125 e a MeuCashCard, 336, ou seja, cerca de 11 meses. A Mettacard tinha 339 dias quando recebeu sua habilitação, em 2014.
Na experiência do consumidor, sete das oito supervisionadas têm nota de satisfação entre 1,7 e 2,5, numa escala de 1 a 5, no consumidor.gov.br nos últimos seis meses (os números são do banco inteiro, não só do cartão). No Reclame Aqui, por exemplo, a marca CredCesta aparece como “não recomendada”: foram 2.462 reclamações entre abril e setembro de 2026, e 1.662 aguardavam resposta. A Amigoz, do Banco Pine, tem a mesma classificação, com 4.207 reclamações e 1.865 sem resposta.
Como uma empresa passa a descontar na folha
Para descontar na folha, a empresa precisa de um código de desconto, concedido pela Seap. É por esse código que a cobrança dela entra no contracheque, depois que o servidor autoriza o desconto de forma expressa, com senha pessoal e intransferível, no sistema de consignações do Estado. A Lei 20.740 diz que a consignação em folha não implica corresponsabilidade do Estado pelas dívidas do servidor. Já o Código de Defesa do Consumidor inclui pessoas jurídicas públicas entre os fornecedores e determina que, havendo mais de um responsável pelo dano, “todos responderão solidariamente”. Se isso vale para os descontos em folha é uma questão jurídica.
Em linhas gerais, com o cartão de benefício consignado, o servidor estadual pode fazer compras, contratar serviços, sacar dinheiro e financiar bens duráveis na rede credenciada da operadora, e o gasto pode ser parcelado em até 96 meses. O Plural não encontrou, na lei nem no decreto, previsão de taxa cobrada pelo Estado das operadoras pelo uso da consignação.
O que o Estado pede a uma empresa para descontar do seu salário
Para conseguir o código de desconto, a empresa precisa fazer um cadastro no Departamento de Logística para Contratações Públicas da Seap e, no caso dos cartões, apresentar três comprovações: a atividade econômica, os benefícios oferecidos e as condições gerais de operação. A Seap pode aprovar ou rejeitar o pedido, e o cadastro precisa ser renovado todos os anos.
Questionada sobre esse processo, a Seap descreveu um filtro maior. Segundo a Secretaria, as operadoras interessadas apresentam documentos de habilitação jurídica, fiscal e econômico-financeira “básica”, como contrato ou estatuto social “demonstrando o capital social”, balanço patrimonial e demonstrações contábeis do último exercício, além de certidões de regularidade fiscal, trabalhista e previdenciária, reunidos num Certificado de Registro Cadastral (CRC).
Há uma ressalva de datas. O Decreto 9.220, que regulamenta a lei e hoje define o credenciamento, é de 28 de outubro de 2021, depois do credenciamento da PKL One (24 de agosto de 2021) e muito depois do da Mettacard (2014). Na época valiam, segundo a Seap, a Lei 13.740/2002, o Decreto 8.471/2013 e a Resolução 16.611/2018. Nos textos de 2013 e de 2018, não consta exigência de capital social, balanço ou certificado cadastral para empresas de cartão. Assim, não é possível afirmar que esses documentos foram solicitados às duas empresas citadas.
E quem confere depois?
Em nota enviada ao Plural, a Seap descreveu como fiscaliza as operadoras. Segundo ela, o modelo é “preventivo informatizado”: o sistema é “estritamente parametrizado” com limites de margem, teto de juros e requisitos da lei e do decreto, o que, nas palavras da Secretaria, “impede a efetivação de lançamentos ou cobranças irregulares”. A Seap diz ainda acompanhar “todos os chamados” dos servidores e verificar “a rotina mensal de averbações”. A Seap também afirmou que não houve cancelamento definitivo de código por descumprimento de regras operacionais entre 2021 e 2026.
O que a nota não diz também importa. A Seap não informou quantas auditorias fez, embora o decreto lhe dê poder de exigir das operadoras, “a qualquer tempo”, os dados para auditoria. Também não informou quantos chamados recebeu sobre a CredCesta e a Mettacard. Em relação a quando a PKL One começou a descontar, a Secretaria também não informou: o código foi publicado em 26 de agosto de 2021, então os descontos não podem ter começado antes, mas a data real segue desconhecida. A denúncia afirma que o Banco Central identificava vulnerabilidades no Master desde 2023, conforme informações dadas ao Tribunal de Contas da União e divulgadas pela imprensa, e que o Paraná só bloqueou os cartões seis dias depois da liquidação.
A saúde financeira da empresa, segundo a Secretaria, é “competência legal exclusiva do Banco Central”, cabendo ao Estado “a verificação da regularidade cadastral e documental”. Mas, como 15 das 23 operadoras da relação da Seap não aparecem nas listas de bancos e sociedades de crédito do BC, a pergunta que fica é quem fiscaliza e acompanha a situação financeira dessas empresas depois que recebem o código.
Para Antonio Carlos Efing, advogado e professor da PUC-PR, essa conferência, análise da solvabilidade, da seriedade e da regularidade documental, não pode esperar o problema aparecer. A empresa “precisa de ter um patrimônio compatível com a atividade dela” e ser “constituída por pessoas idôneas, pessoas que não tenham problemas de insolvência”.
O risco do endividamento
A lei reserva 10% da margem do servidor ao cartão de benefício, para despesas e saques. Esses 10% estão dentro dos 50% destinados às consignações facultativas. No entanto, nem a lei nem o decreto deixam claro sobre qual base os 10% são calculados.
Em uma análise geral, o desconto em folha parece seguro porque o dinheiro nunca passa pela mão do servidor. No entanto, para o professor Efing, o perigo está em outro lugar: o superendividamento. Ele lembra que o Código de Defesa do Consumidor exige que quem concede crédito o faça de forma responsável. “Mesmo sendo um crédito pré-aprovado, ele é obrigado a ver a situação atual do consumidor para ver se ele mantém esse crédito ou se ele nega”, afirmou.
O decreto estadual prevê um piso: depois dos descontos, o servidor não pode receber menos de 30% da base de descontos, que é a remuneração já descontados os encargos legais. Já as exigências que o decreto faz às operadoras de cartão não tratam de avaliar se o servidor pode assumir a dívida. Quem avalia isso, e como, é mais uma pergunta que fica sem resposta.
Como o Plural apurou
O Plural cruzou a relação de consignatárias de cartão publicada pela Seap em setembro de 2026 com as listas de bancos e sociedades de crédito do Banco Central (posição de 30/09/2026), o IF.data do BC (junho de 2026), a base de CNPJ da Receita Federal (consulta de 15/10/2026), o consumidor.gov.br e o Reclame Aqui (abril a setembro de 2026, consultas de 13/10/2026), o sistema de protocolos do Estado e o Diário Oficial (consultas de 14/10/2026), o Decreto 9.220/2021 e a Lei 20.740/2021. A Seap respondeu por escrito em 13 e 19 de outubro. O Plural também usou o Claude, assistente de inteligência artificial da Anthropic, como ferramenta de apoio.


