
Texto de Nicole Ribeiro, aluna de Jornalismo da UFPR
Sob orientação de Rogerio Galindo
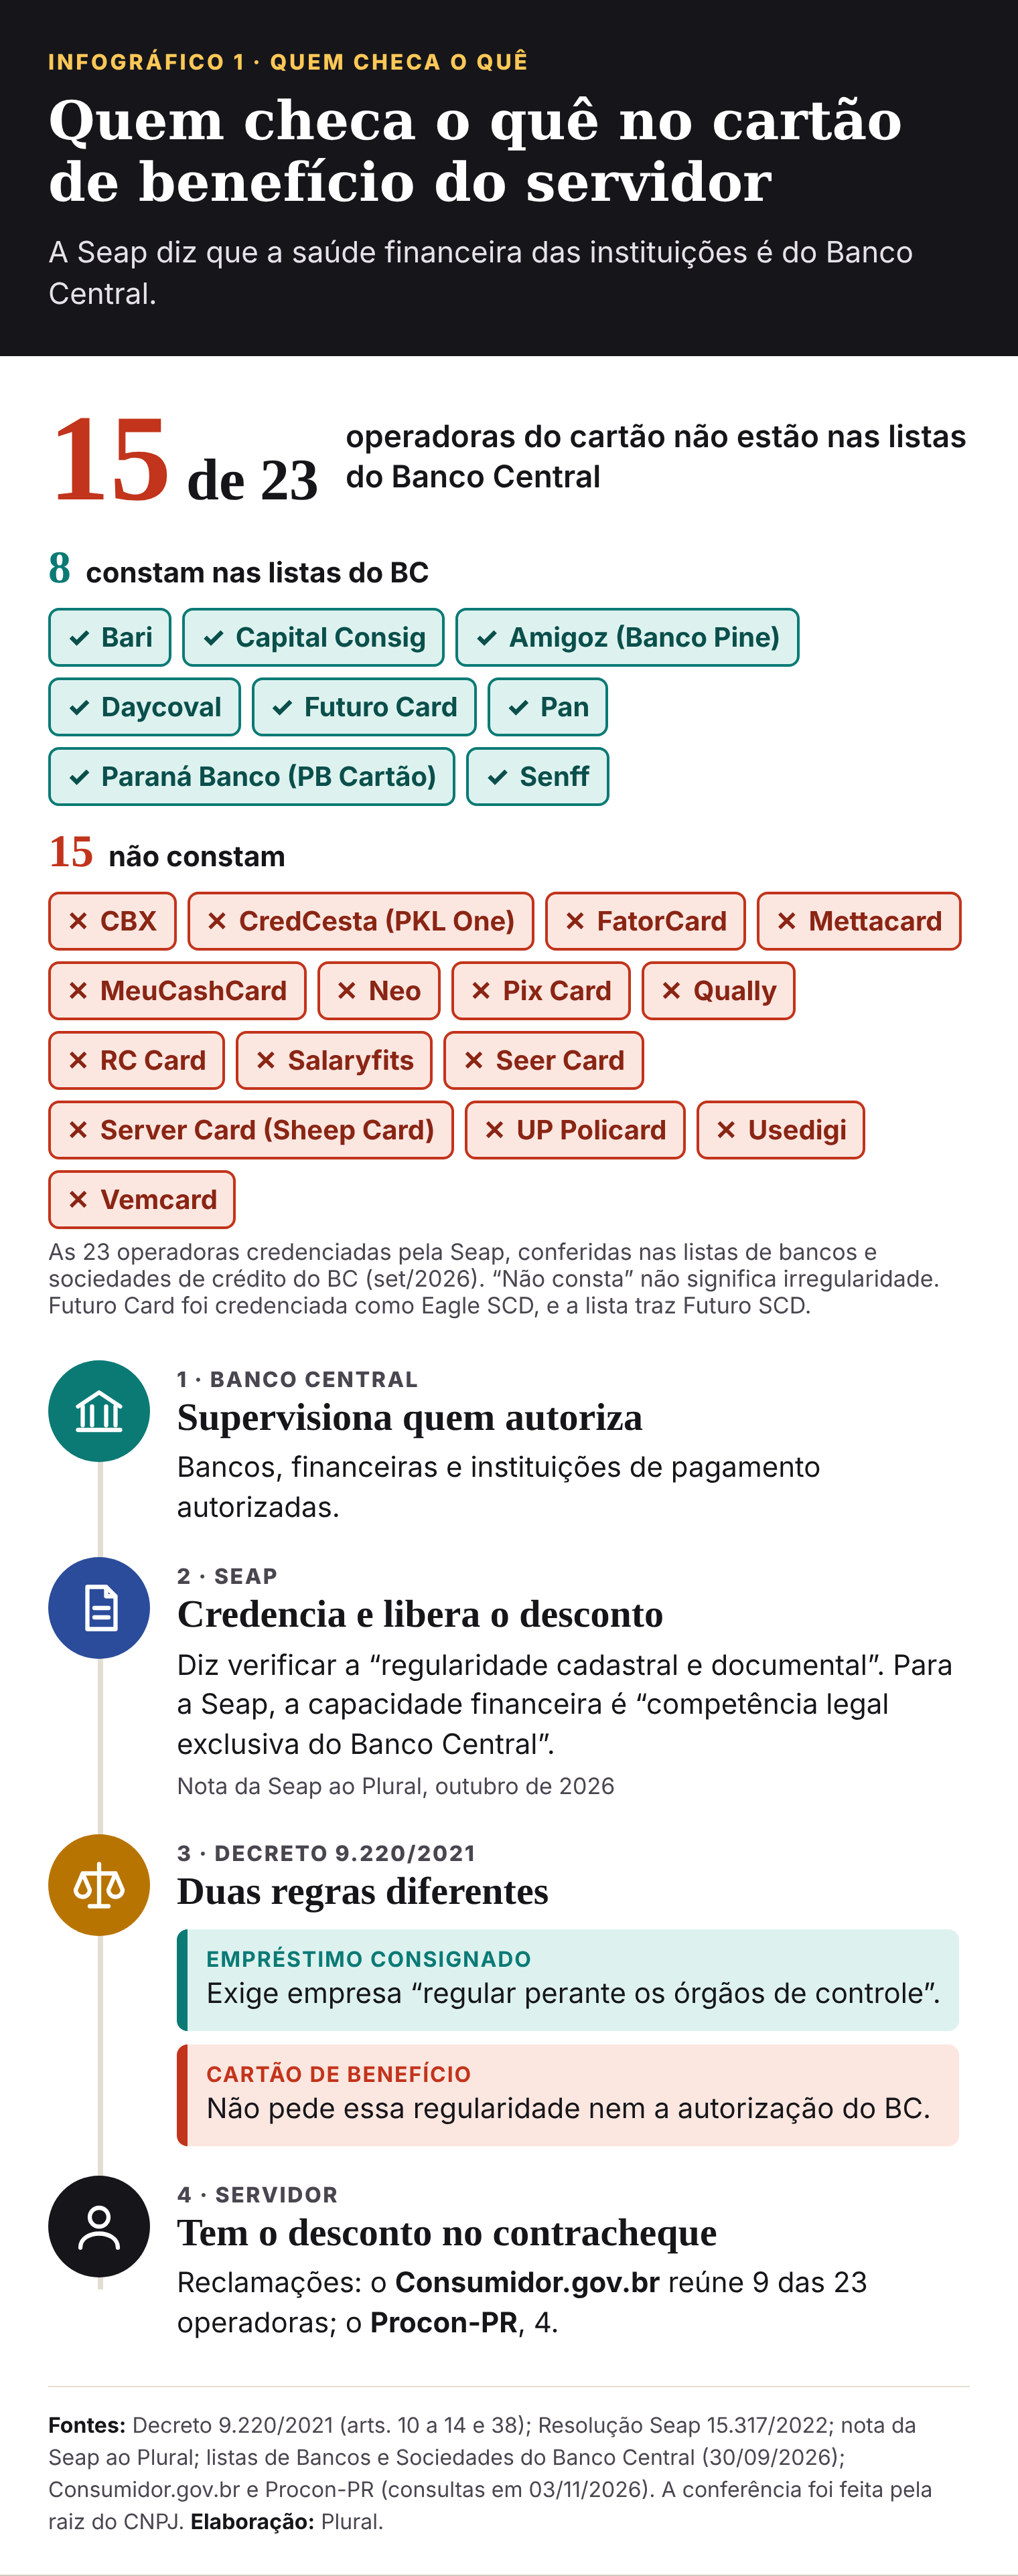
Das 23 operadoras credenciadas pela Secretaria da Administração e da Previdência (Seap) para o cartão de benefício consignado dos servidores estaduais, 15 não aparecem nas listas de instituições supervisionadas pelo Banco Central (BC) de setembro de 2026. Em nota enviada ao Plural, a Seap afirmou que cabe ao BC fiscalizar a capacidade financeira das instituições do Sistema Financeiro Nacional. Entretanto, o BC só supervisiona as instituições que ele autoriza a funcionar.
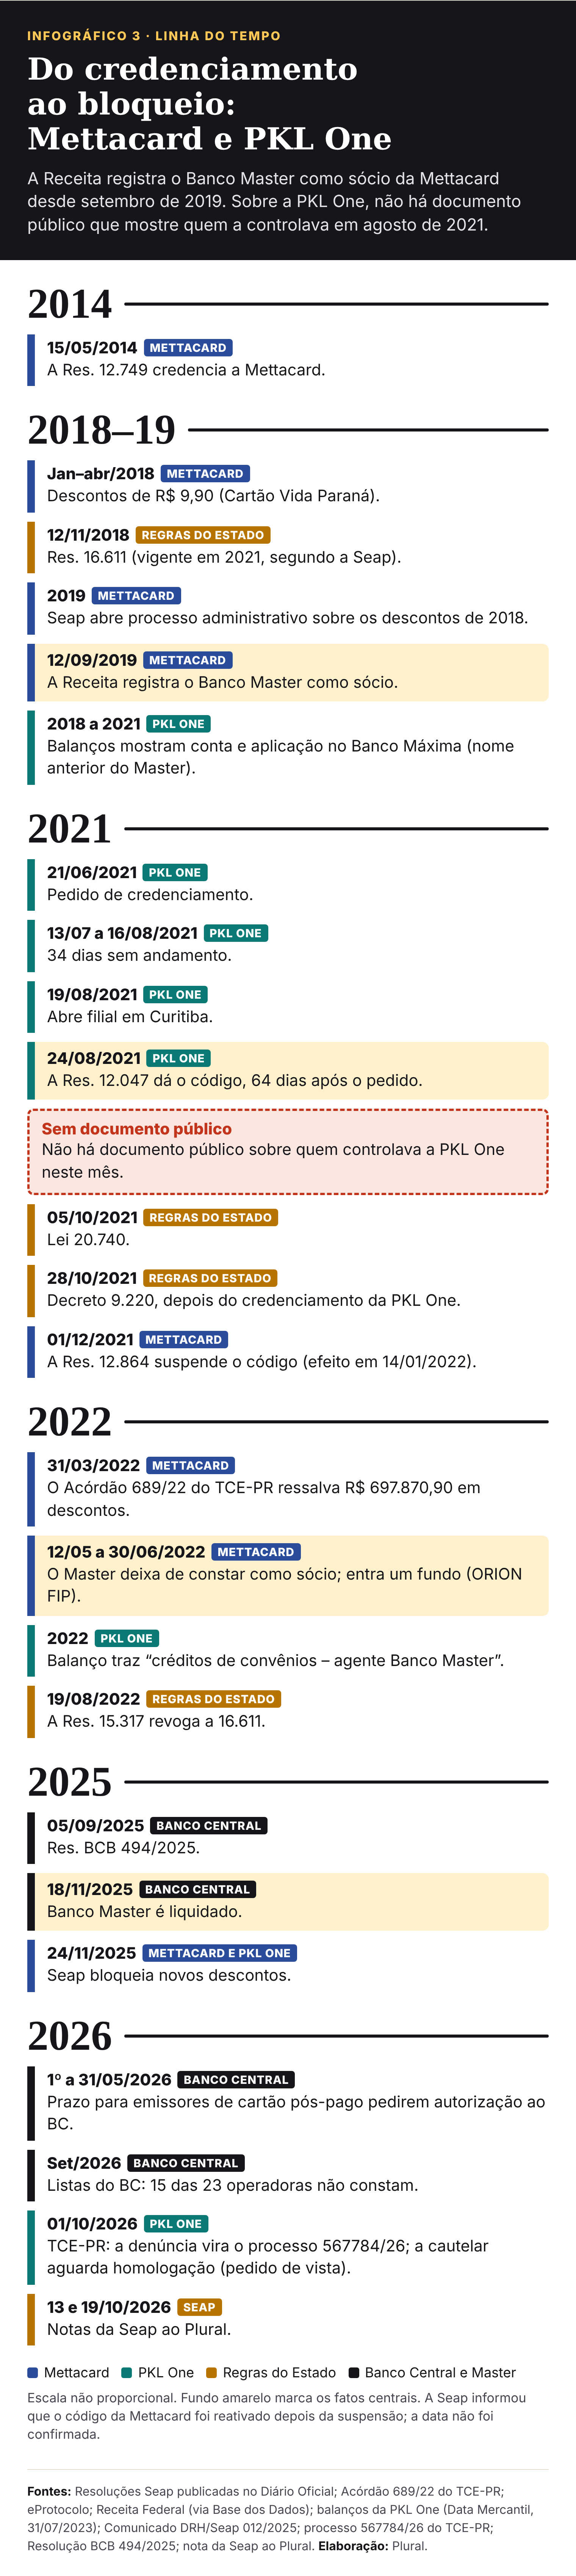
Em 24 de novembro de 2025, a Seap bloqueou novos descontos de dois cartões da folha dos servidores estaduais. CredCesta e Mettacard eram ligados ao Banco Master, que havia sido liquidado seis dias antes. O comunicado cita “suspensão temporária das operações” e diz aguardar “posicionamento do Banco Central”. As duas operadoras estão entre as 15 que não aparecem nas listas do BC.
O Plural mostrou como o Governo do Paraná credenciou essas duas operadoras ligadas ao Master. Agora a pergunta é: quem acompanha as empresas depois que recebem o código de desconto.
Decreto cobra de quem empresta, não de quem emite o cartão
O Decreto 9.220, de 28 de outubro de 2021, exige que quem oferece empréstimo consignado seja “regular perante os órgãos de controle”. Para a empresa dona do cartão, pede outra coisa: que a empresa comprove a atividade econômica, os benefícios que oferece e as condições gerais da operação. A regularidade perante órgãos de controle não aparece, nem a necessidade de ser uma instituição fiscalizada pelo BC. A Resolução Seap 15.317/2022, que regulamenta o sistema de consignações e dedica uma seção ao cartão, também não cita a autorização do BC como condição: o Banco Central só aparece no artigo sobre portabilidade de crédito.
Na nota, a Seap afirmou que a fiscalização da capacidade financeira, da saúde patrimonial e a regulação prudencial das instituições do Sistema Financeiro Nacional são “competência legal exclusiva do Banco Central”, cabendo ao Estado “a verificação da regularidade cadastral e documental para operação em folha de pagamento”. A Secretaria descreveu um controle “preventivo informatizado” e disse exigir das empresas o Certificado de Registro Cadastral (CRC), com documentos de habilitação jurídica, fiscal e econômico-financeira “básica”, balanço e certidões. Mas, em linhas gerais, o decreto diz que a Seap “fiscalizará o cumprimento” das suas regras.
O BC, por sua vez, supervisiona bancos, sociedades de crédito direto, financeiras e instituições de pagamento que ele autoriza. Estar fora das listas não quer dizer que a empresa seja irregular: o Plural não encontrou, na lei nem no decreto estaduais, exigência de que a operadora do cartão seja autorizada pelo BC, e não constatou se a regulação federal a exige em cada caso. Mas a diferença importa para o servidor: das oito operadoras que o BC supervisiona, seis têm o índice de Basileia divulgado, indicador que mede o capital de uma instituição frente aos riscos que ela assume.
O índice divulgado vale para o grupo financeiro inteiro, não só para o cartão. Para as outras 15, o cadastro público mostra o capital social declarado pelos sócios, que vai de R$ 10 mil a R$ 158 milhões, e não quem está por trás de cada marca nem qual a situação financeira dela. Pela análise, não é possível garantir que o servidor tenha a mesma garantia de solidez nos dois casos.
Quem está por trás da marca
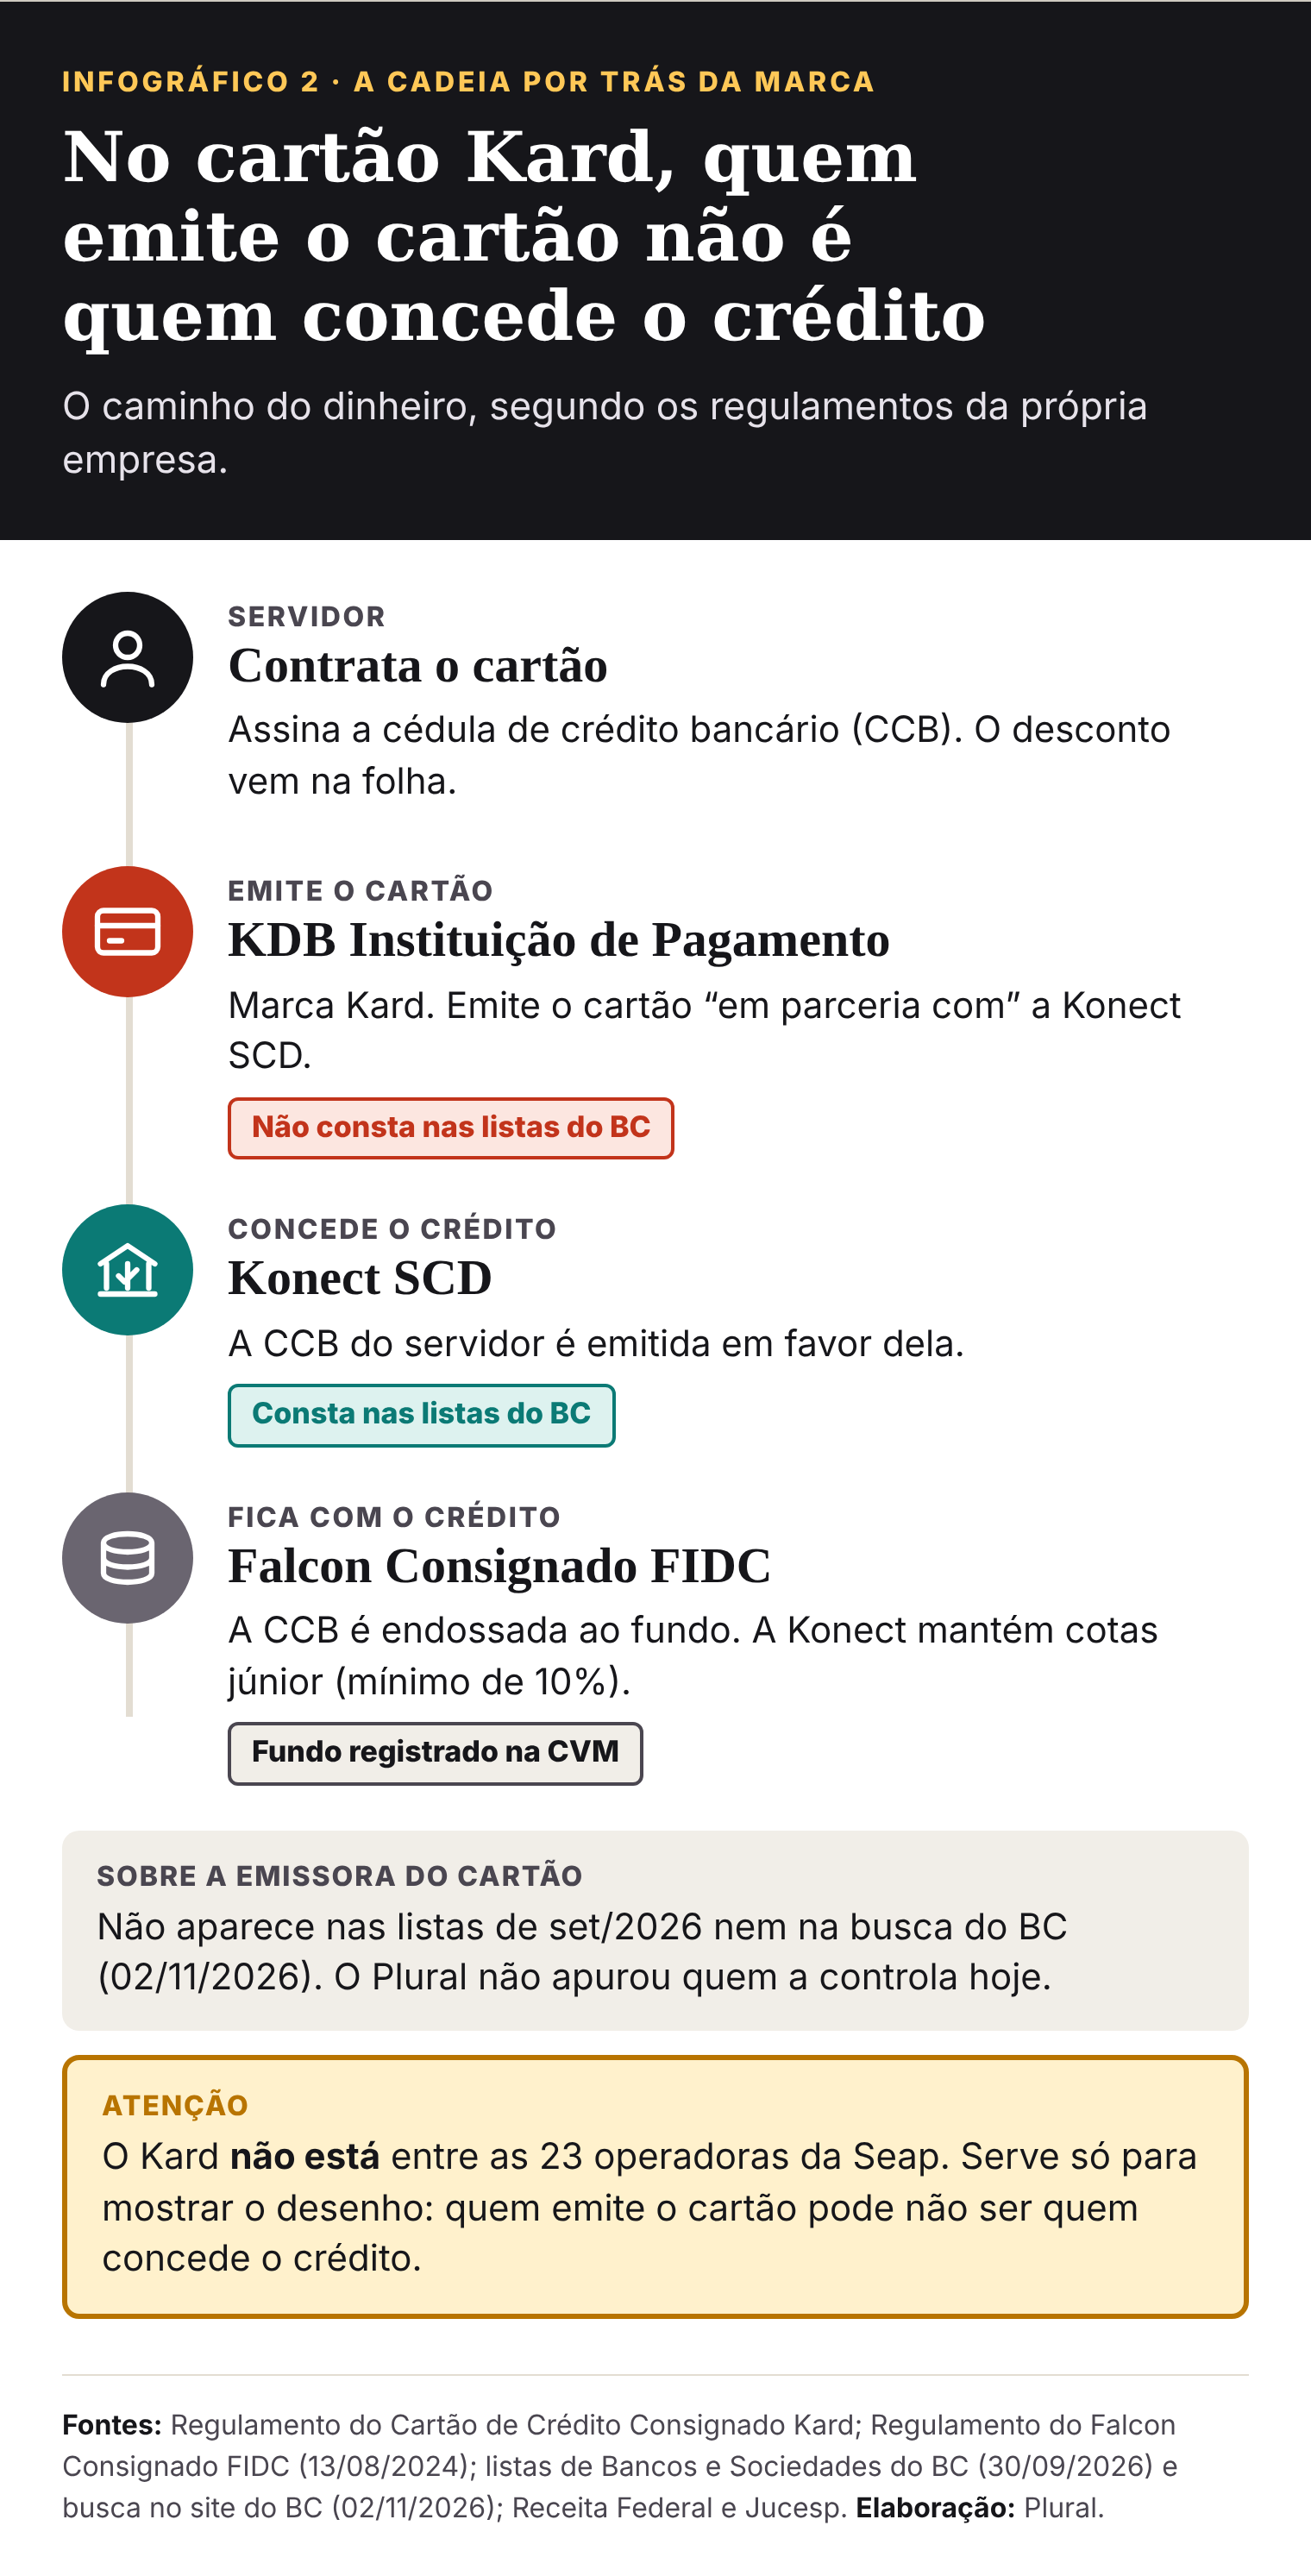
Na relação da Seap, o nome que aparece muitas vezes é o da marca ou da administradora do cartão. O crédito, quando existe, costuma sair de outra empresa, que pode ou não estar nas listas do BC. Para o servidor, isso significa que o credor do desconto pode ser uma empresa diferente da que está no cartão.
Segundo documentos de processos e material das empresas analisados pelo Plural, o cartão Kard, por exemplo, é emitido pela KDB Instituição de Pagamento “em parceria com a Konect SCD”. O servidor assina a cédula de crédito bancário em favor da Konect, que a endossa ao Falcon Consignado FIDC, fundo registrado na CVM. O Kard não consta da relação da Seap, mas o caso ilustra o desenho.
Em setembro de 2025, o BC publicou a Resolução BCB 494/2025, que obrigou emissores de instrumento de pagamento pós-pago que já operavam sem autorização a pedir autorização entre 1º e 31 de maio de 2026. A questão é que a norma não define “pós-pago”, e o Plural não identificou se alguma operadora do Paraná teve que fazer essa solicitação.
Os dois cartões do bloqueio
A PKL One foi credenciada em 24 de agosto de 2021. Os balanços da empresa mostram conta e aplicação no Banco Máxima, nome anterior do Master, entre 2018 e 2021 e, em 2022, a conta “créditos de convênios – agente Banco Master”. Isso indica uma relação bancária e operacional. Na nota, a própria Seap se refere à PKL One como “Credcesta / Banco Master” e diz que suspendeu o código “assim que esta Secretaria tomou conhecimento dos fatos apurados em instâncias externas”, enquanto tramita um procedimento administrativo.
Na Mettacard, a Receita registra o Banco Master como sócio desde 12 de setembro de 2019. Em 2022, o banco deixa a sociedade e entram fundos de investimento. Os documentos não dizem se a Seap sabia disso quando manteve o código da Mettacard ativo.
Quem recebe a reclamação
A lei afirma que a consignação não implica corresponsabilidade do Estado pelas dívidas do servidor, e o decreto também afasta a responsabilidade do Estado. Os canais de reclamação que o Plural consultou cobrem apenas parte das 23 operadoras. No Consumidor.gov.br, por exemplo, onde a adesão é voluntária, não aparecem CBX, PKL One, Mettacard, Neo, Pix Card, Qually, RC Card, Salaryfits, Seer Card, Sheep Card, UP Policard, Usedigi e Vemcard, entre outras. Isso significa que não há esse canal público, não que não haja reclamações. No Procon-PR, só quatro das 23 constam: Pine, Daycoval, Pan e Paraná Banco.
Onde alguém olhou
Em outros estados, quem agiu foi o governo estadual ou o Ministério Público. Segundo a imprensa, a Secretaria de Planejamento de Mato Grosso suspendeu em junho de 2025 empresas de cartão de benefício, depois de inquérito do Ministério Público estadual. Entre elas estava a Capital Consig, que também consta da relação da Seap e das listas do BC, e que nega irregularidade. Em Roraima, a Segad extinguiu a autorização para novas averbações do cartão, após recomendação do Ministério Público de Contas.
No Paraná, a denúncia ao Tribunal de Contas sobre o credenciamento da PKL One tramita no processo 567784/26 e o Estado já bloqueou novos descontos de dois cartões que tiveram ligação com o Banco Master. Quem vai acompanhar as demais empresas e evitar novos contratempos é a pergunta que continua sem resposta, num limbo entre as listas do BC e o que a Seap diz não ser sua competência.
Como o Plural apurou
O Plural cruzou a relação de consignatárias de cartão publicada pela Seap em setembro de 2026 com as listas de bancos e sociedades de crédito do Banco Central (posição de 30/09/2026). Consultou também o Decreto 9.220/2021, a Lei 20.740/2021 e a Resolução Seap 15.317/2022; a Resolução BCB 494/2025; o comunicado DRH/Seap 012/2025; a base de CNPJ da Receita Federal (consulta de 15/10/2026); o sistema de protocolos do Estado e o Diário Oficial (consultas de 14/10/2026); e os balanços publicados da PKL One. A busca das operadoras no Consumidor.gov.br e no Procon-PR foi feita em 3 de novembro de 2026. Os dados sobre a cadeia de crédito do cartão Kard vêm de documentos de processos e de material das empresas, e a situação societária das empresas, de dados da Receita e de atas e registros públicos. As informações sobre Mato Grosso e Roraima vêm de reportagens da imprensa local (Folhamax, Repórter MT e Folha BV). A Seap respondeu por escrito em 13 e 19 de outubro. O Plural também usou o Claude, assistente de inteligência artificial da Anthropic, como ferramenta de apoio.


