
Pagar as despesas básicas, como água, luz e alimentação, é um desafio quando a renda do benefício do INSS já chega comprometida com parcelas de empréstimos consignados contratados no passado.
Com o aumento do custo de vida, o valor recebido muitas vezes não acompanha a inflação, o que pode gerar uma constante pressão sobre o orçamento mensal.
Este artigo apresenta dicas práticas para reorganizar seus empréstimos consignados antigos, reduzir o valor das parcelas e ter mais estabilidade financeira no seu dia a dia.
Pensão fixa exige atenção redobrada com dívidas antigas
Quem tem uma renda fixa, como aposentadoria ou pensão do INSS, sente o impacto de manter pagamentos de parcelas de consignados antigos.
Isso acontece porque os gastos diários sobem enquanto o benefício permanece o mesmo, comprometendo o planejamento familiar.
Nesses casos, verificar os seus contratos de consignado antigo com frequência é o primeiro passo para proteger o seu benefício dos juros altos.
O seu benefício previdenciário deve priorizar necessidades básicas, como saúde e alimentação, antes do pagamento de taxas e encargos do cartão ou empréstimo.
Se as prestações atuais do consignado comprometem o seu equilíbrio financeiro, vale a pena avaliar opções para renegociar ou transferir esses contratos.
Por que tantos pensionistas já têm crédito em aberto
A necessidade de quitar contas pendentes ou cobrir despesas urgentes leva muitos beneficiários a contratar um consignado INSS logo que a pensão é concedida, gerando compromissos de longo prazo que diminuem a margem e o valor líquido recebido.
Um levantamento realizado pela datatudo, editoria de pesquisas da meutudo, revela que, entre os entrevistados, 36% apontam as parcelas do consignado atual como o principal motivo para não conseguir uma nova liberação de crédito.
Confira no gráfico a seguir os demais motivos que impedem uma nova contratação de empréstimo consignado, segundo os entrevistados.
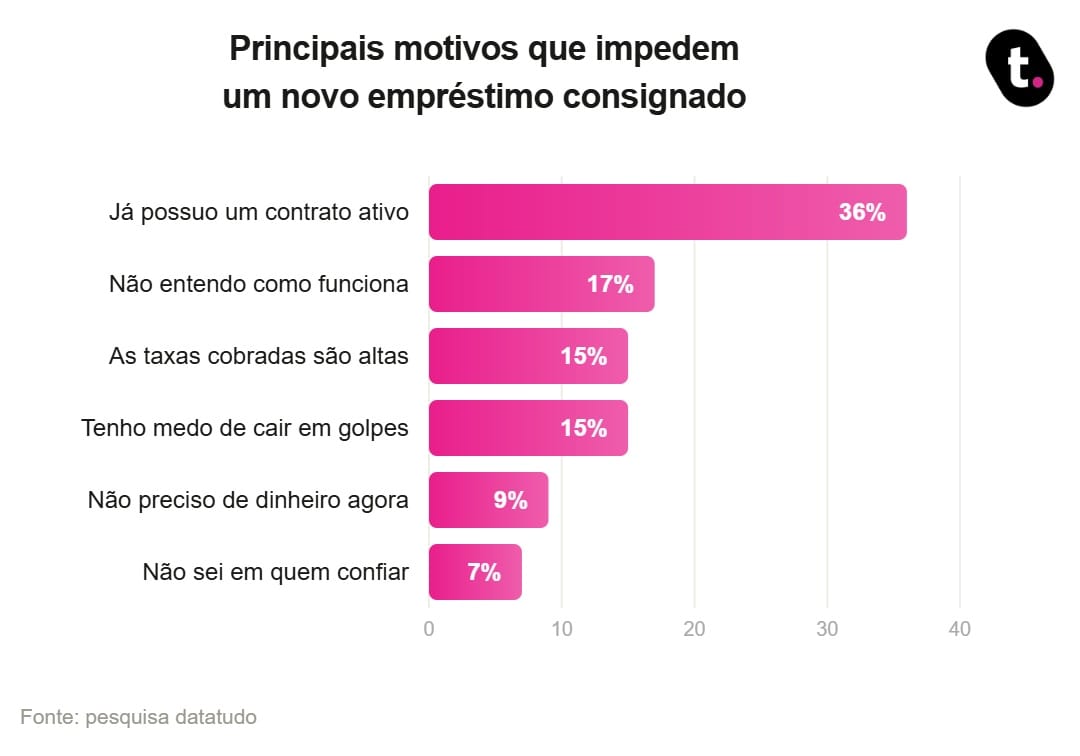
Esses dados mostram que os descontos do consignado feitos diretamente na folha de pagamento do INSS costumam comprometer a renda por um longo período.
Por esse motivo, é fundamental procurar meios seguros de reduzir o custo efetivo do contrato, para que haja também o melhor uso da sua margem consignável, além de entender melhor o que considerar antes da contratação.
Já que não posso pegar mais dinheiro, como aliviar as contas caras?
Quando o orçamento da sua casa fica apertado, o ideal é não contratar novos empréstimos, mas sim transferir o seu consignado antigo para outra instituição financeira com taxas menores e opção de reduzir a parcela mensal.
Isso é possível por meio da portabilidade de consignado, que permite trocar as condições do crédito atual por uma taxa e um custo geral mais baixos, sem precisar assumir novos contratos.
Assim, você pode reduzir o valor da parcela do seu benefício do INSS sem criar novas dívidas ou aumentar ainda mais os descontos mensais no seu benefício.
Para realizar esse processo, é possível usar plataformas digitais seguras, como o aplicativo meutudo, que facilita a simulação e a solicitação de crédito ou portabilidade com processos intuitivos e transparentes.
Dessa maneira, ao optar por fazer uma portabilidade de consignado com taxas de juros menores, pode ter também o chamado troco, liberado.
O troco é a diferença gerada ao renegociar o contrato com uma taxa de juros menor ou ao ajustar suas condições, sendo depositado diretamente na sua conta bancária.
Esse valor fica disponível para ser usado com total liberdade e planejamento, ajudando a suprir diferentes necessidades financeiras de acordo com as suas prioridades.
O que mais pesa na decisão é o juros: compare suas opções
Avaliar as taxas de juros cobradas pelos bancos faz uma grande diferença no valor final do empréstimo consignado, sendo o fator principal ao decidir transferir seu contrato para uma instituição com condições mais vantajosas.
A pesquisa da datatudo aponta que, entre os beneficiários entrevistados, 37% avaliam o custo menor como o fator principal antes de assinar os papéis.
Confira no gráfico a seguir o que as pessoas mais observam antes de tomar uma decisão.
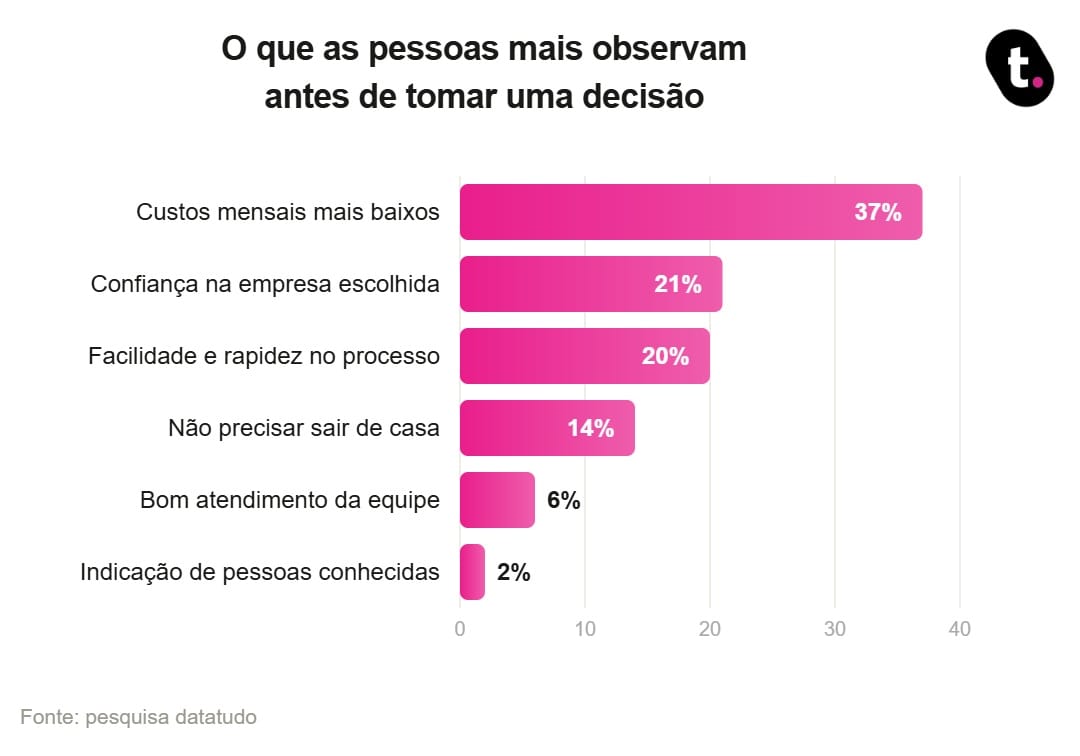
A taxa de juros cobrada no consignado é muito mais importante do que o valor liberado de imediato, pois impacta diretamente o custo total da dívida no longo prazo.
Confira uma tabela comparativa com as taxas médias de juros cobradas para o empréstimo consignado do INSS entre as principais instituições financeiras.
Nota: Os dados apresentados são do Banco Central do Brasil e mostram o cenário das taxas médias de juros ao mês do consignado INSS no período de 2 a 9 de setembro de 2026.
Optar por uma instituição com taxas mais baixas reduz diretamente o valor descontado do seu benefício, ajudando a diminuir as parcelas mensais e a recuperar sua margem.
No entanto, é importante lembrar que as taxas de juros e demais condições oferecidas podem variar de acordo com a instituição financeira escolhida e a margem consignável disponível no momento da contratação.
Como saber se é hora de trocar de instituição
No geral, é hora de negociar a portabilidade quando a parcela do consignado compromete uma parte expressiva do seu benefício do INSS.
Neste momento, é importante ter atenção a alguns sinais na sua rotina para saber quando portar o seu consignado:
- A parcela consome uma parte grande da renda: sobra pouco ou quase nada para os gastos essenciais com saúde e alimentação no mês
- A taxa foi contratada há muitos anos: os juros do país mudaram e você continua pagando um valor alto demais sem necessidade
- A parcela do consignado consome grande parte da renda: sobra pouco valor do benefício para gastos essenciais com saúde e alimentação no mês
- O empréstimo foi contratado há muito tempo: as condições de mercado mudaram, mas você continua pagando taxas de juros antigas e altas
- Falta de clareza nos detalhes do contrato: você não compreende com clareza os prazos, taxas e o saldo devedor do consignado atual.
Saber fazer essa troca de forma inteligente é o melhor caminho para você retomar o controle das suas finanças e conseguir mais estabilidade financeira.
Após reduzir o valor das parcelas do consignado ou quitar seus contratos, pode valer a pena guardar uma quantia mensal do seu benefício para formar uma reserva de emergência e ter mais tranquilidade no futuro.


